
Dans cet article Dans cet article
- Biens immobiliers : ce que recouvre la notion en droit français
- Les grandes familles de biens immobiliers, du logement au terrain
- Détenir des biens immobiliers : propriété pleine, démembrée ou partagée
- Estimer la valeur d’un bien immobilier avant d’acheter ou de vendre
- Fiscalité des biens immobiliers en 2026 : les chiffres à connaître
- Gérer un patrimoine immobilier au quotidien : copropriété, location, entretien
- Les pièges qui coûtent cher aux propriétaires de biens immobiliers
- +Un mobil-home est-il un bien immobilier ?
- +À partir de quel montant de patrimoine immobilier paie-t-on l’IFI ?
- +Peut-on encore louer un logement classé G au DPE en 2026 ?
- +Quelle part du prix représentent les frais de notaire dans l’ancien ?
- +Les parts de SCPI sont-elles des biens immobiliers au sens juridique ?
Un bien immobilier est, en droit français, un bien qui ne peut pas être déplacé : terrain, maison, appartement, local, ainsi que ce qui y est durablement attaché. Le Code civil distingue les immeubles par nature, par destination et par l’objet auquel ils s’appliquent. En 2026, posséder un tel bien implique des frais d’acquisition (environ 7 à 8 % dans l’ancien), une fiscalité propre (taxe foncière, plus-value, éventuellement IFI au-delà de 1,3 million d’euros) et des obligations, notamment énergétiques si vous louez.
Acheter, louer, transmettre ou simplement estimer : dès qu’on parle de biens immobiliers, les mêmes questions reviennent. Qu’est-ce qui entre exactement dans cette catégorie, combien coûte leur détention, quelles règles changent cette année ? Ce guide répond d’abord à la définition, puis passe en revue les types de biens, les façons de les posséder, leur valorisation, les chiffres fiscaux de 2026 et les erreurs les plus coûteuses. L’objectif est simple : vous donner des repères fiables pour décider, sans jargon inutile.
Biens immobiliers : ce que recouvre la notion en droit français
L’article 516 du Code civil pose une summa divisio : tout bien est soit meuble, soit immeuble. Un bien immobilier est un immeuble au sens juridique, c’est-à-dire un bien fixe, qu’on ne peut pas transporter sans le détruire ou le dénaturer. Cette distinction n’a rien de théorique : elle détermine la forme de la vente (acte notarié obligatoire et publicité foncière), les droits de mutation, les règles de saisie ou encore la fiscalité applicable.
La loi retient trois catégories :
- Les immeubles par nature (article 518) : le sol, les bâtiments, les constructions incorporées au terrain, les récoltes non encore coupées.
- Les immeubles par destination (article 524) : des objets mobiliers que le propriétaire a affectés durablement au service du fonds ou attachés à perpétuelle demeure, comme une cuisine encastrée, une statue scellée dans une niche ou certains équipements agricoles.
- Les immeubles par l’objet auquel ils s’appliquent (article 526) : des droits portant sur un immeuble, tels que l’usufruit, les servitudes ou l’action en revendication d’un terrain.
Le vocabulaire anglo-saxon parle plus largement de « real estate », une expression souvent rencontrée dans les supports d’investissement. Pour comprendre comment ce terme se transpose au marché français, notre article Real estate détaille les équivalences et leurs limites. En pratique, retenez qu’un placement adossé à la pierre (parts de SCPI, actions de foncières cotées) n’est pas forcément un immeuble au sens du Code civil, même s’il en suit l’économie.
Les grandes familles de biens immobiliers, du logement au terrain
Derrière une même expression se cachent des actifs aux logiques très différentes. Le tableau ci-dessous résume les principales catégories rencontrées sur le marché français, avec leur usage dominant et le point de vigilance propre à chacune.
| Type de bien | Usage principal | Point de vigilance |
|---|---|---|
| Appartement en copropriété | Résidence principale, location nue ou meublée | Charges, travaux votés en assemblée générale, état du règlement de copropriété |
| Maison individuelle | Habitation familiale, résidence secondaire | Entretien de la toiture et des réseaux, assainissement non collectif éventuel |
| Terrain à bâtir | Construction neuve | Plan local d’urbanisme, viabilisation, étude de sol en zone argileuse |
| Local commercial ou bureau | Activité professionnelle, investissement | Bail commercial 3/6/9, vacance locative, solidité du locataire |
| Immeuble de rapport | Investissement avec plusieurs lots | Gestion lourde, mise aux normes énergétiques de chaque logement |
| Parking, cave, box | Location annexe, petit budget | Rendement sensible à la réglementation de stationnement locale |
| Bâtiment agricole ou forestier | Exploitation, usage rural | Droit de préemption de la SAFER, statut du fermage |
Le marché local pèse autant que la catégorie. Une même surface ne se négocie pas du tout au même prix à Lille, Lyon ou dans une petite ville du Gers, et certaines typologies régionales ont leur propre cote. L’exemple de la Maison bordelaise montre bien comment un style architectural précis, l’échoppe en pierre, crée un segment recherché avec ses propres critères de valeur.
Détenir des biens immobiliers : propriété pleine, démembrée ou partagée
La manière de posséder compte presque autant que le bien lui-même. La pleine propriété réunit tous les attributs : utiliser le logement, en percevoir les loyers, le vendre. C’est la situation la plus fréquente pour un acheteur seul ou un couple marié sous le régime légal.
Le démembrement sépare ces attributs entre un usufruitier, qui occupe ou encaisse les revenus, et un nu-propriétaire, qui récupère la pleine propriété au décès de l’usufruitier ou au terme prévu. Ce schéma sert surtout à préparer une transmission, car la valeur fiscale de la nue-propriété dépend de l’âge de l’usufruitier selon un barème légal (article 669 du Code général des impôts).
Immobilier Vercors immobilier : prix, secteurs et pièges à connaître en 2026
L’indivision, enfin, apparaît souvent sans avoir été choisie : héritage entre frères et sœurs, achat à deux sans contrat particulier. Chaque indivisaire détient une quote-part, mais les décisions importantes exigent une majorité qualifiée, voire l’unanimité pour vendre. Beaucoup de familles optent alors pour une société civile, qui facilite la gestion collective au prix de formalités comptables. Avant de signer, un échange avec un notaire permet de choisir la formule adaptée à votre situation familiale et patrimoniale.
Estimer la valeur d’un bien immobilier avant d’acheter ou de vendre
Un prix affiché n’est qu’une intention. La référence utile est la valeur vénale, soit le prix auquel le bien pourrait raisonnablement se vendre sur le marché à une date donnée, entre un vendeur et un acheteur libres et informés. C’est elle que l’administration fiscale retient pour une succession, une donation ou l’IFI. Notre dossier consacré à la Valeur vénale d’un bien immobilier détaille les méthodes de calcul et les situations où elle s’impose.
Trois approches se combinent généralement :
- La comparaison avec des ventes récentes de biens similaires dans le même secteur. La base publique DVF (demandes de valeurs foncières) et l’outil « Patrim » de l’espace particulier sur impots.gouv.fr donnent accès aux transactions réelles.
- Le rendement, surtout pour les biens loués : on rapporte le loyer annuel à un taux de capitalisation cohérent avec le marché local.
- Le coût de reconstruction, réservé aux biens atypiques pour lesquels les comparables manquent.
Les ajustements font ensuite la différence : étage et ascenseur, exposition, nuisances, étiquette énergétique, état des parties communes. Une étiquette F ou G décote désormais nettement un logement, car l’acquéreur intègre le coût des travaux à venir. Pour replacer ces estimations dans une perspective plus longue, l’analyse L’immobilier est-il une valeur sûre en 2024 revient sur la correction de prix observée après la remontée des taux et sur ce qu’elle enseigne aux acheteurs d’aujourd’hui.
Fiscalité des biens immobiliers en 2026 : les chiffres à connaître
La pierre est taxée à chaque étape de sa vie : à l’achat, pendant la détention et à la revente. Voici les repères principaux applicables cette année, à confirmer au cas par cas auprès d’un notaire ou de votre centre des finances publiques.
| Moment | Prélèvement | Repère 2026 |
|---|---|---|
| Achat dans l’ancien | Frais dits « de notaire » (droits de mutation, émoluments, débours) | Environ 7 à 8 % du prix ; les départements peuvent porter leur taux jusqu’à 5 % entre avril 2025 et mars 2028, les primo-accédants à leur résidence principale étant exclus de cette hausse |
| Achat dans le neuf | Frais réduits, TVA incluse dans le prix | Environ 2 à 3 % du prix |
| Détention | Taxe foncière | Calculée sur la valeur locative cadastrale revalorisée chaque année ; taxe d’habitation maintenue pour les résidences secondaires |
| Détention d’un patrimoine important | Impôt sur la fortune immobilière (IFI) | Dû si le patrimoine immobilier net dépasse 1,3 million d’euros au 1er janvier ; abattement de 30 % sur la résidence principale |
| Location nue | Revenus fonciers | Micro-foncier jusqu’à 15 000 euros de loyers bruts, avec abattement forfaitaire de 30 % |
| Revente hors résidence principale | Impôt sur la plus-value | 19 % d’impôt plus prélèvements sociaux ; exonération d’impôt après 22 ans de détention, de prélèvements sociaux après 30 ans |
La vente de la résidence principale reste exonérée de plus-value, quelle que soit la durée de détention. Une surtaxe s’ajoute en revanche lorsque la plus-value imposable dépasse 50 000 euros sur un autre bien. Côté location meublée non professionnelle, la loi de finances pour 2025 impose de réintégrer les amortissements déduits dans le calcul de la plus-value lors de la revente : un changement que beaucoup de bailleurs découvrent seulement au moment de vendre.
Gérer un patrimoine immobilier au quotidien : copropriété, location, entretien
Posséder un appartement, c’est aussi appartenir à une copropriété. Le syndic, professionnel ou bénévole, exécute les décisions de l’assemblée générale, tient les comptes et gère le fonds de travaux obligatoire. Comparer les contrats de syndic (forfait, prestations particulières, honoraires de travaux) et lire attentivement les procès-verbaux des trois dernières assemblées évite bien des mauvaises surprises, comme un ravalement voté juste avant votre achat.
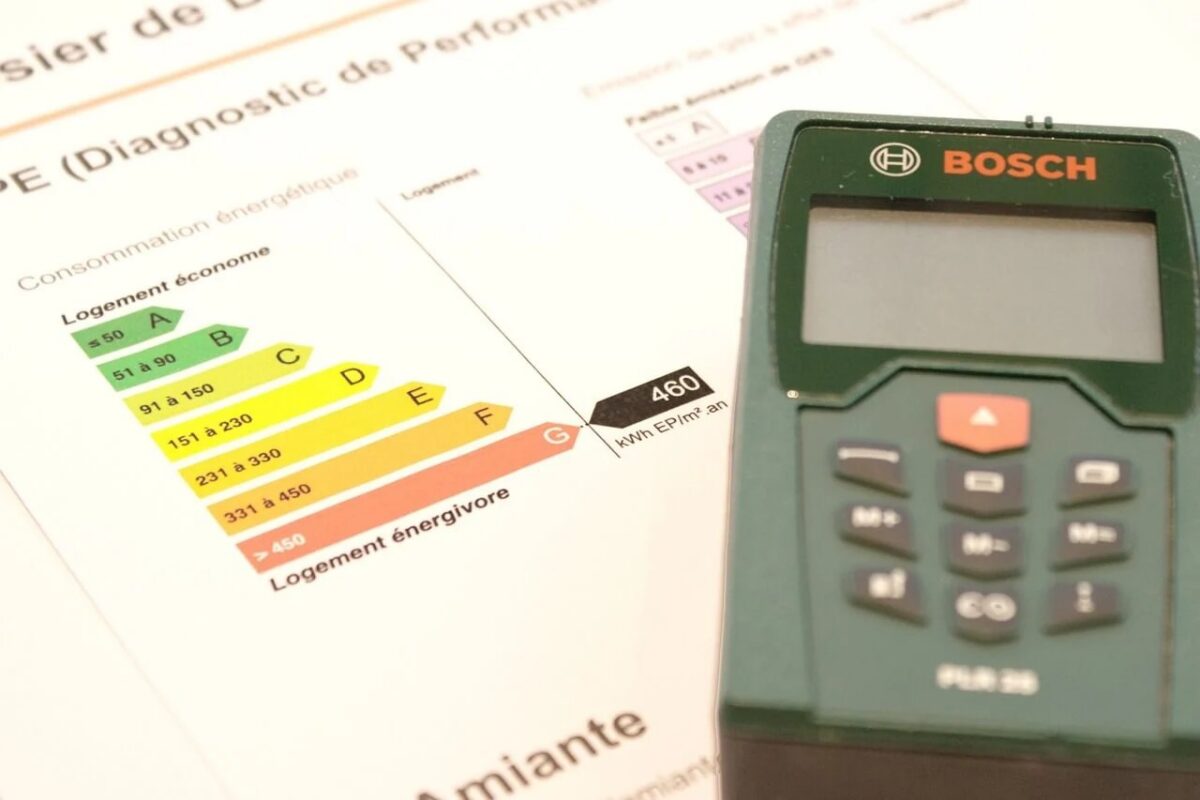
Si vous louez, la réglementation énergétique devient centrale. Depuis le 1er janvier 2025, un logement classé G ne peut plus faire l’objet d’un nouveau bail ni d’un renouvellement ; l’interdiction s’étendra aux logements F en 2028, puis E en 2034. Les loyers des logements F et G sont par ailleurs gelés depuis août 2022. À cela s’ajoutent l’encadrement des loyers dans plusieurs grandes villes, le choix entre location nue et meublée, et la décision de gérer seul ou de confier la gestion à une agence (comptez souvent 5 à 10 % des loyers encaissés). Pour arbitrer entre ces options et mesurer la rentabilité réelle, notre guide Investissement immobilier locatif propose une méthode de décision pas à pas.
L’entretien courant, lui, se planifie. Toiture, chaudière, ramonage, menuiseries : un calendrier simple et une petite réserve annuelle, souvent estimée à 1 % de la valeur du bien, préservent sa valeur et limitent les travaux d’urgence.
Les pièges qui coûtent cher aux propriétaires de biens immobiliers
La plupart des déconvenues ne viennent pas du marché, mais d’oublis évitables. Les plus fréquents :
Immobilier Valeur vénale d’un bien immobilier : définition, calcul et usages en 2026
- Sous-estimer le coût total d’acquisition : frais de notaire, garantie du prêt, frais de dossier, déménagement et premiers travaux peuvent ajouter plus de 10 % au prix.
- Ignorer l’étiquette énergétique d’un bien destiné à la location, alors qu’elle conditionne le droit même de louer.
- Négliger les documents de copropriété : carnet d’entretien, plan pluriannuel de travaux, impayés éventuels du vendeur.
- Acheter en indivision sans convention, ce qui complique toute revente en cas de séparation ou de désaccord.
- Oublier les obligations déclaratives : déclaration d’occupation des biens sur impots.gouv.fr, revenus fonciers, IFI le cas échéant.
- Se fier à une estimation unique, surtout en ligne, sans la confronter aux ventes réelles du quartier.
Côté financement, gardez en tête la norme du Haut Conseil de stabilité financière : un taux d’effort plafonné à 35 % des revenus, assurance comprise, et une durée de prêt limitée à 25 ans (27 ans dans certains cas de construction ou de travaux). Les banques disposent d’une marge de dérogation, mais un dossier qui respecte ces seuils reste nettement plus simple à faire accepter.
Un mobil-home est-il un bien immobilier ?
En règle générale, non. Tant qu’il conserve ses moyens de mobilité (roues, timon) et n’est pas fixé durablement au sol, le mobil-home est juridiquement un bien meuble. Il n’est donc pas soumis à la taxe foncière, mais la parcelle qui l’accueille reste un immeuble. Un ancrage définitif peut modifier l’analyse, d’où l’intérêt de vérifier sa situation précise.
À partir de quel montant de patrimoine immobilier paie-t-on l’IFI ?
L’IFI concerne les foyers dont le patrimoine immobilier net, dettes déductibles retranchées, dépasse 1,3 million d’euros au 1er janvier. La résidence principale bénéficie d’un abattement de 30 % sur sa valeur vénale, ce qui fait souvent passer un foyer sous le seuil.
Peut-on encore louer un logement classé G au DPE en 2026 ?
Un bail en cours se poursuit jusqu’à son terme, mais aucun nouveau contrat ni renouvellement n’est possible pour un logement G depuis le 1er janvier 2025. Le locataire peut exiger des travaux de mise en conformité. Réaliser un audit et planifier la rénovation reste la voie la plus sûre pour le propriétaire.
Quelle part du prix représentent les frais de notaire dans l’ancien ?
Comptez environ 7 à 8 % du prix d’achat, dont la plus grande partie correspond aux droits de mutation reversés au département et à la commune. La rémunération propre du notaire ne pèse qu’un peu plus de 1 %. Dans le neuf, l’enveloppe descend autour de 2 à 3 %.
Les parts de SCPI sont-elles des biens immobiliers au sens juridique ?
Non, ce sont des droits sociaux, donc des biens meubles. Elles donnent pourtant une exposition à la pierre et leur fraction représentative d’actifs immobiliers entre dans l’assiette de l’IFI. Leurs revenus sont imposés comme des revenus fonciers pour un détenteur en direct.