
Dans cet article Dans cet article
- Real estate : d’où vient l’expression et ce qu’elle désigne vraiment
- Les grandes familles de biens rangées dans le real estate
- Marché français et marchés anglo-saxons : les écarts qui changent un projet
- Investir dans le real estate depuis la France : les étapes qui comptent
- Rendement, financement et fiscalité : les repères de 2026
- Les pièges qui font rater un premier projet
- Vérifier un projet avant de s’engager
Real estate est l’expression anglaise qui correspond à l’immobilier : les terrains, les bâtiments et les droits qui y sont attachés. En France, le terme couvre aussi bien un logement occupé par son propriétaire qu’un immeuble de rapport, un local commercial ou une part de société détenant des murs.
- Traduction courante : immobilier, patrimoine bâti, actifs immobiliers.
- Trois usages : se loger, louer, investir.
- En finance, le real estate regroupe les foncières et les sociétés cotées du secteur.
- Le cadre juridique et fiscal reste celui du pays où se trouve le bien.
Real estate : d’où vient l’expression et ce qu’elle désigne vraiment
Le terme vient de l’ancien français « real », qui désignait ce qui est réel par opposition aux biens mobiliers. La common law anglaise a conservé cette coupure entre real property, la terre et tout ce qui y est durablement fixé, et personal property, le reste. L’usage courant a fini par réduire l’expression au secteur entier.
Dans une phrase française, real estate ne possède donc pas de sens technique particulier. Il se lit comme un synonyme d’immobilier, avec une nuance importante : l’anglais englobe plus largement les aspects financiers. Une foncière cotée, un fonds spécialisé, un portefeuille de créances adossées à des hypothèques relèvent du real estate au sens large. Le français réserve souvent le mot immobilier aux murs eux-mêmes et parle de pierre papier pour les véhicules cotés.
Ce décalage de périmètre provoque des malentendus. Un rapport américain sur le real estate mélange indicateurs de marché financier et données de construction, là où une note française sur l’immobilier reste centrée sur les transactions et les prix au mètre carré.
Les grandes familles de biens rangées dans le real estate
Le secteur se découpe en segments qui n’obéissent pas aux mêmes règles de financement ni aux mêmes cycles. Les confondre conduit à de mauvaises comparaisons de rendement.
- Résidentiel : logements occupés par leur propriétaire ou mis en location. C’est le segment le plus accessible à un particulier et le plus encadré en France.
- Bureaux : surfaces louées à des entreprises, avec des baux commerciaux de trois, six ou neuf ans et des loyers souvent indexés.
- Commerce et logistique : boutiques, entrepôts, locaux d’activité. Les baux y sont plus longs et les locataires plus solides, mais le ticket d’entrée grimpe vite.
- Hôtellerie et tourisme : résidences de tourisme, appartements meublés saisonniers, avec une saisonnalité forte.
- Pierre papier : actions de sociétés foncières, parts de SCPI, organismes de placement collectif immobilier.
Chaque famille a sa propre lecture du rendement. Un studio en centre-ville et un entrepôt en périphérie peuvent afficher le même pourcentage brut et ne rien avoir en commun en termes de risque, de liquidité ou de charge de gestion.
Marché français et marchés anglo-saxons : les écarts qui changent un projet
Un acheteur français qui compare une annonce à Londres, Madrid ou New York doit convertir bien plus que des devises. Les conventions de surface, les frais et la fiscalité ne se transposent pas d’un pays à l’autre.
| Point de comparaison | France | Royaume-Uni et États-Unis |
|---|---|---|
| Unité de surface | mètre carré | square foot, environ 0,093 m² |
| Surface annoncée | loi Carrez ou surface habitable | surface brute, murs inclus selon les cas |
| Frais d’acquisition | environ 7 à 8 % dans l’ancien, 2 à 3 % dans le neuf | taxe de mutation variable, souvent plus élevée |
| Durée de prêt courante | 20 à 25 ans | 25 à 30 ans, avec remboursement anticipé fréquent |
| Intermédiaire | agent mandaté par le vendeur ou par l’acheteur | buyer agent et seller agent séparés |
La question de la solidité du placement revient souvent dans les échanges entre particuliers. Elle mérite d’être posée avec méthode, car la réponse dépend de l’horizon et du mode de détention : la réflexion menée dans L’immobilier est-il une valeur sûre en 2024 reste utile pour cadrer le raisonnement, même si les taux ont évolué depuis.
Immobilier Investissement immobilier locatif : le guide pour décider en 2026
Investir dans le real estate depuis la France : les étapes qui comptent
La mécanique d’un premier achat locatif tient en quelques décisions successives. Les sauter revient à acheter un bien avant de savoir à qui on le louera.
- Définir l’objectif. Revenu complémentaire, constitution d’un patrimoine, préparation de la retraite : trois projets, trois stratégies.
- Choisir une zone. Emploi, démographie, transports et tension locative pèsent plus lourd que le prix affiché.
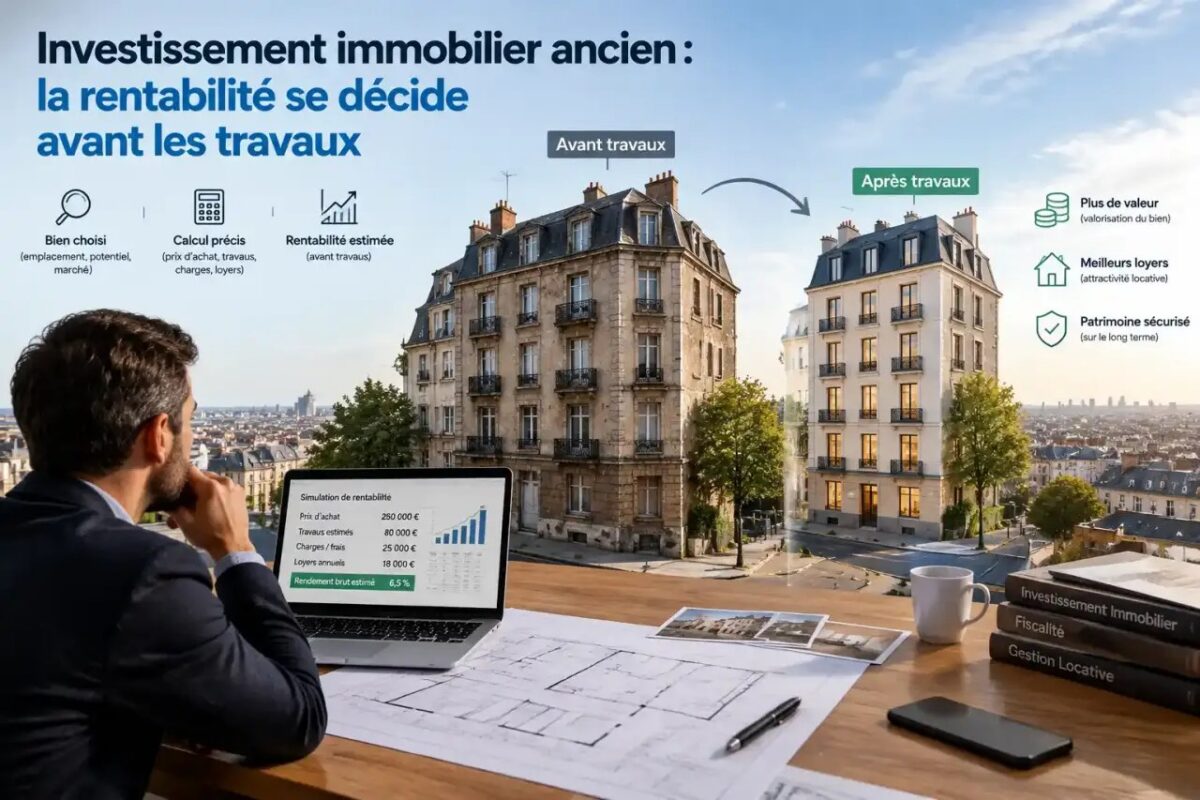
- Vérifier la rentabilité. Le rendement brut se calcule en divisant le loyer annuel par le prix d’achat. Le rendement net, seul utile, déduit charges, taxe foncière, vacance et fiscalité.
- Monter le financement. Apport, taux, assurance emprunteur et capacité d’endettement se travaillent avant la visite, pas après.
- Prévoir l’exploitation. Qui encaisse les loyers, qui gère les réparations, qui suit les impayés.
La rentabilité mérite un calcul écrit, car deux biens voisins peuvent afficher des écarts importants une fois les charges intégrées. Les critères qui distinguent un Investissement locatif solide d’un placement décevant tiennent rarement au seul prix d’achat.
Le dernier point est celui que les débutants sous-estiment le plus. Un bien loué douze mois par an demande du temps, et la délégation à un professionnel a un coût qui doit figurer dans le calcul dès le départ. Le sujet est détaillé dans Pourquoi confier votre gestion locative à une agence.
Rendement, financement et fiscalité : les repères de 2026
Les ordres de grandeur ci-dessous servent à cadrer une réflexion, pas à remplacer une simulation personnalisée. Ils varient selon la ville, le type de bien et le profil de l’emprunteur.
- Crédit : les taux sur vingt ans se situent dans une fourchette de l’ordre de 3 % à 3,5 % pour un dossier standard, selon les relevés publiés par les courtiers et la Banque de France.
- Apport : la plupart des banques demandent encore autour de 10 % du prix, hors frais de notaire.
- Rendement brut : de 3 % à 4 % dans les grandes métropoles tendues, davantage dans certaines villes moyennes, avec un risque de vacance plus élevé.
- Performance énergétique : depuis le 1er janvier 2025, les logements classés G ne peuvent plus être proposés à la location. Les classes F et E suivent selon le calendrier de la loi Climat et Résilience.
- Aides : le prêt à taux zéro a été élargi, avec des conditions de zone et de type de logement à vérifier au moment du montage.
Ces repères bougent vite. Un dossier monté en janvier ne se finance pas toujours aux mêmes conditions en septembre, et la fiscalité locative dépend du régime choisi, micro-foncier, réel ou meublé non professionnel.
Les pièges qui font rater un premier projet
Les erreurs se ressemblent d’un dossier à l’autre, et presque toutes se repèrent avant la signature.
- Calculer un rendement sur le loyer espéré plutôt que sur le loyer de marché réellement constaté dans le quartier.
- Oublier la taxe foncière, les charges de copropriété et les travaux votés en assemblée générale.
- Négliger le diagnostic de performance énergétique, qui peut fermer la location ou imposer un chantier lourd.
- Confondre prix affiché et prix de marché dans une rue précise. Le second se lit dans les bases notariales, pas dans les portails d’annonces.
- Sous-estimer la fiscalité de la revente, notamment la taxation de la plus-value pour un bien détenu peu de temps.
Le marché local ne se lit pas seulement à l’échelle nationale. Sur le littoral varois, la demande saisonnière et la rareté du foncier modifient complètement les calculs, ce que confirment les professionnels implantés, comme en témoignent les Agences immobilières à Roquebrune-sur-Argens. En montagne, la logique est encore différente : la location à la semaine et la clientèle étrangère pèsent lourd, comme le montre le fonctionnement des Agences immobilières à Avoriaz.
Vérifier un projet avant de s’engager
Trois documents suffisent souvent à éviter un mauvais achat : le dernier procès-verbal d’assemblée générale de copropriété, les trois derniers bilans du bailleur si le bien est déjà loué, et un relevé des transactions comparables sur les dix-huit derniers mois. Ces pièces donnent une image plus fiable que n’importe quelle projection.
Immobilier Vente aux enchères : fonctionnement, frais et pièges à connaître en 2026
Reste la question du moment. Le real estate se prête mal à la spéculation de court terme, à cause des frais d’entrée et des délais de revente. Il se prête mieux à une détention longue, où le remboursement du capital finit par compter autant que le loyer encaissé.
Real estate et immobilier, est-ce la même chose ?
Oui dans l’usage courant, avec une nuance. Real estate traduit immobilier, mais l’expression anglaise inclut plus souvent les véhicules financiers du secteur, comme les foncières cotées et les fonds. Le français distingue l’immobilier physique de la pierre papier.
Peut-on investir dans le real estate étranger depuis la France ?
C’est possible, mais le cadre change de pays en pays. La fiscalité, les frais d’acquisition et les règles de location ne suivent pas le droit français. Une assistance locale et une vérification du régime des revenus fonciers étrangers sont indispensables avant de signer.
Quelle différence entre real estate et REIT ?
Le REIT est un véhicule coté qui détient et exploite des biens immobiliers, avec une obligation de distribution d’une large part de ses revenus. Le real estate désigne l’ensemble du secteur, véhicules compris. En France, l’équivalent le plus proche est la société d’investissement immobilier cotée.
Faut-il passer par une agence pour acheter à l’étranger ?
Rien ne l’impose, mais la barrière de la langue, les vérifications juridiques et les spécificités locales rendent l’accompagnement souvent rentable. Vérifiez l’enregistrement professionnel de l’intermédiaire et la répartition des honoraires entre acheteur et vendeur.
Le real estate protège-t-il de l’inflation ?
Partiellement. Les loyers et les valeurs suivent l’inflation sur longue période, mais avec des décalages et des exceptions locales. Un bien mal situé peut perdre de la valeur en euros constants, même quand les prix nominaux progressent.