
Dans cet article Dans cet article
- Investissement immobilier locatif : pourquoi le rendement brut ne tranche jamais seul
- Calculer la rentabilité réelle, charges et vacance comprises
- Le financement pèse plus lourd que le prix affiché
- Choisir le bien : emplacement, typologie, état réel
- Location nue, meublée ou colocation : trois modèles, trois logiques
- Fiscalité locative : comparer les régimes avant de s’engager
- Gestion locative : piloter seul ou déléguer
- Les erreurs qui plombent le plus souvent un investissement locatif
- Investir loin de chez soi : le cas des zones touristiques
- Les vérifications à faire avant de signer le compromis
- Quel rendement brut viser pour un premier investissement locatif ?
- Faut-il acheter en nom propre ou créer une société ?
- Combien de mois de vacance locative faut-il intégrer au budget ?
- Les travaux de rénovation sont-ils déductibles des revenus locatifs ?
- Vaut-il mieux un studio proche des transports ou un trois pièces en périphérie ?
Un investissement immobilier locatif consiste à acheter un bien pour le louer et percevoir un revenu régulier, en misant aussi sur l’évolution du prix à la revente. La décision se joue sur trois calculs : le rendement brut, le rendement net après charges et fiscalité, puis la capacité du budget à absorber les mois sans locataire. Un projet qui passe ces trois filtres reste solide même quand le marché ralentit.
Investissement immobilier locatif : pourquoi le rendement brut ne tranche jamais seul
Un rendement brut de 6 % peut cacher une opération médiocre, et un rendement de 3,5 % peut être excellent. Tout dépend de ce que l’on met dans le calcul. Le rendement brut s’obtient en divisant le loyer annuel hors charges par le prix d’achat. Un bien acheté 200 000 euros et loué 9 600 euros par an affiche ainsi 4,8 %. Ce ratio sert à comparer deux biens entre eux, rien de plus.
Le multiplicateur de loyer apporte une seconde lecture : on divise le prix d’achat par le revenu locatif net annuel. Plus le résultat grimpe, plus le bien est cher au regard de ce qu’il rapporte. Sur un marché où ce multiplicateur moyen tourne autour de 25, un bien affiché à 32 trahit un écart de prix qu’il faut expliquer avant de signer.
Ces deux indicateurs restent des outils de tri. Ils ne disent rien de la qualité du locataire, du dynamisme de l’emploi local ni du coût réel des charges. C’est précisément là que se joue la différence entre un placement qui tient dix ans et un placement qui oblige à revendre dans l’urgence.
Calculer la rentabilité réelle, charges et vacance comprises
Le rendement net s’obtient en retirant du loyer annuel toutes les dépenses que le propriétaire garde à sa charge. La liste est plus longue qu’on ne le croit au moment de l’achat.
| Poste | Ce qu’il faut intégrer | Effet sur le rendement |
|---|---|---|
| Loyers | Loyer hors charges, hors périodes creuses | Base de calcul |
| Charges de copropriété | Part non récupérable sur le locataire | Baisse directe |
| Taxe foncière | Montant réel, pas l’estimation de l’annonce | Baisse directe |
| Assurance propriétaire non occupant | Prime annuelle | Baisse directe |
| Vacance locative | Un à deux mois tous les trois ans selon le marché | Lisse le revenu à la baisse |
| Travaux et entretien | Provision annuelle, même sans panne | Baisse directe |
| Fiscalité | Impôt et prélèvements sociaux sur les loyers | Baisse variable selon le régime |
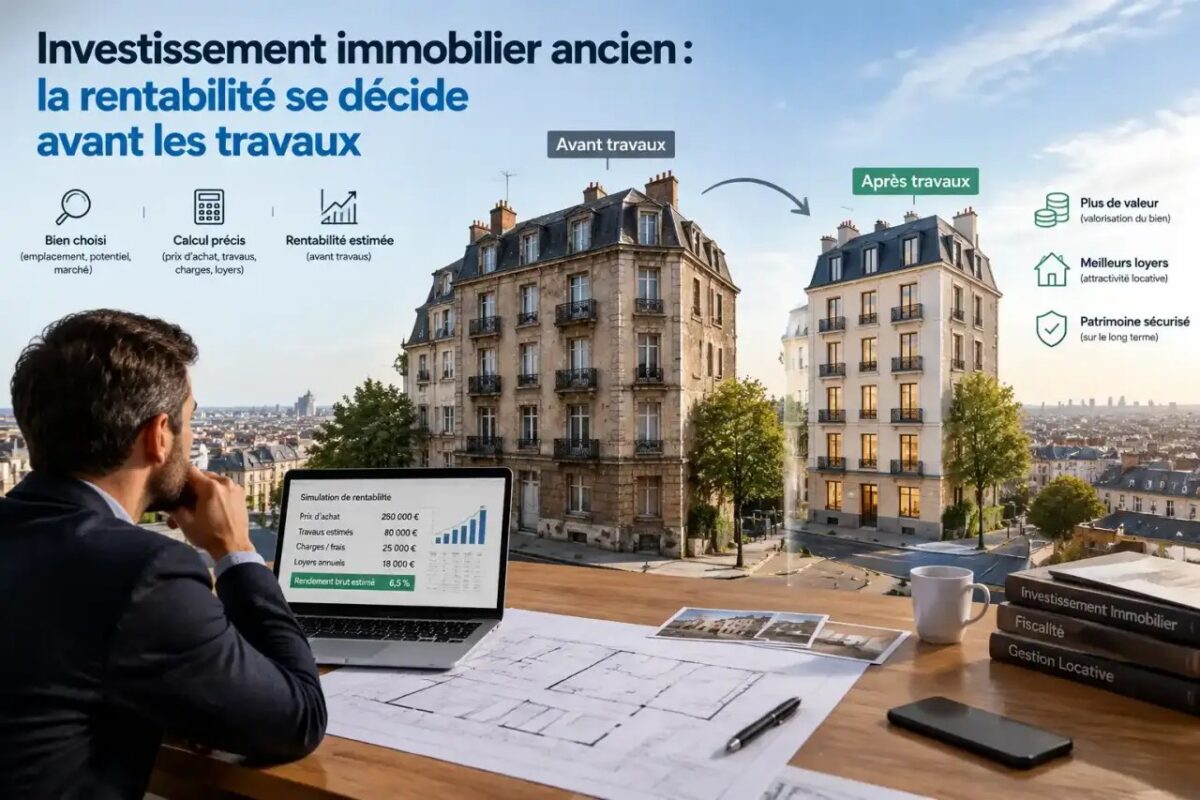
Un exemple simple rend la mécanique lisible. Un appartement loué 800 euros par mois génère 9 600 euros par an. Si les charges non récupérables, la taxe foncière, l’assurance et une provision de travaux atteignent 2 400 euros, le revenu tombe à 7 200 euros avant impôt. Sur un achat à 200 000 euros, le rendement net passe de 4,8 % à 3,6 %. La fiscalité fait ensuite baisser ce chiffre une nouvelle fois, selon le régime choisi.
La vacance locative mérite un traitement à part. Un logement vide un mois par an coûte 8 % du loyer annuel, sans compter les frais de remise en état entre deux locataires. Sur un marché détendu, prévoir deux mois de vacance tous les trois ans n’est pas du pessimisme, c’est de la gestion.
Le financement pèse plus lourd que le prix affiché
Deux acheteurs peuvent viser le même bien avec le même apport et obtenir des résultats très différents. Le taux d’intérêt, la durée du prêt et le coût de l’assurance emprunteur déterminent la mensualité, donc la capacité à encaisser un imprévu. Un écart d’un point sur un capital important représente plusieurs milliers d’euros sur la durée totale.
L’apport joue un rôle double. Il réduit le capital emprunté et rassure le prêteur, mais il immobilise de l’épargne qui pourrait servir de matelas en cas de travaux ou de vacance prolongée. Garder une réserve liquide équivalente à six mois de mensualité évite de céder un bien dans un mauvais timing. Cette question rejoint une interrogation plus large : L’immobilier est-il une valeur sûre en 2024, et la réponse dépend surtout de l’horizon de détention et du niveau d’endettement accepté.
La renégociation reste possible après la signature, à condition de surveiller les conditions du marché et de comparer les offres de rachat de crédit. Beaucoup d’investisseurs oublient cette marge de manoeuvre et gardent pendant quinze ans un taux négocié dans un contexte très différent.
Choisir le bien : emplacement, typologie, état réel
L’emplacement reste le premier critère, mais il faut le lire en termes d’usage. Un quartier qui plaît aux cadres travaillant à distance n’attire pas les mêmes locataires qu’une zone proche d’une gare. La demande locative se mesure sur le terrain : nombre de biens vacants dans le secteur, durée des annonces, profils des candidats qui se présentent.
La typologie compte autant. Les studios et les deux pièces se relouent vite dans les villes étudiantes et les centres d’affaires, mais subissent une rotation forte. Les trois pièces et plus attirent des familles qui restent plusieurs années, avec un risque d’impayé plus lourd en cas de coup dur. Le bon choix dépend de la trésorerie disponible et du temps que l’on veut consacrer à la gestion.
Immobilier Real estate : signification et investissement en France en 2026
L’état du bien décide enfin du calendrier. Un logement à rafraîchir coûte moins cher à l’achat, mais impose des travaux avant la première location et retarde l’entrée en jouissance. Un bien en parfait état se loue immédiatement, à un prix qui reflète souvent cette tranquillité. Pour approfondir les critères qui font la différence sur le long terme, la lecture de notre dossier sur les critères d’un Investissement locatif rentable complète utilement cette étape.
Location nue, meublée ou colocation : trois modèles, trois logiques
La location nue convient à qui cherche une gestion simple et une revente facile. Le locataire occupe le logement comme résidence principale, le bail est encadré, et la rotation reste faible. Le meublé ouvre droit à des loyers plus élevés et à une fiscalité souvent plus favorable, au prix d’un investissement initial en mobilier et d’un entretien plus fréquent.
La colocation se situe entre les deux. Elle augmente le revenu total en répartissant les charges sur plusieurs baux, mais elle multiplie les interlocuteurs et les petits incidents. Elle exige un logement bien pensé, avec des espaces communs qui fonctionnent, et une sélection rigoureuse des occupants pour limiter les conflits.
Aucun de ces modèles n’est supérieur en soi. Le choix dépend de la ville, du type de bien et du temps que le propriétaire accepte d’y consacrer.
Fiscalité locative : comparer les régimes avant de s’engager
Le revenu locatif n’échappe pas à l’impôt, mais l’assiette varie fortement d’un régime à l’autre. Le micro-foncier applique un abattement forfaitaire et convient aux petits revenus. Le régime réel permet de déduire les charges réelles et les intérêts d’emprunt, ce qui devient intéressant dès que les travaux et le crédit pèsent lourd. Le statut de loueur en meublé obéit à une autre logique, avec ses propres seuils et obligations.
Les plafonds et les taux évoluent régulièrement. Avant de trancher, il faut vérifier le barème en vigueur pour l’année concernée et simuler les deux ou trois scénarios possibles sur plusieurs exercices, pas seulement sur le premier. Un régime avantageux la première année peut devenir défavorable quand les intérêts d’emprunt diminuent.
Le déficit foncier constitue un point d’attention particulier. Il permet, sous conditions, d’imputer une partie des charges sur le revenu global. Le mécanisme est encadré et suppose une lecture précise des textes. Un accompagnement par un professionnel du droit fiscal évite les erreurs de déclaration, dont la correction coûte souvent plus cher que le conseil initial.
Gestion locative : piloter seul ou déléguer
La gestion directe séduit par son coût. Elle suppose pourtant de maîtriser la rédaction du bail, l’état des lieux, la relance des impayés, la régularisation des charges et le suivi des travaux. Chaque étape consomme du temps, et une erreur de procédure peut fragiliser une procédure d’expulsion ou une retenue sur dépôt de garantie.
Déléguer à un professionnel coûte un pourcentage des loyers, mais transfère aussi la charge mentale et une partie du risque opérationnel. Le mandataire sélectionne les candidats, vérifie les garanties, gère les incidents et dispose d’un réseau d’artisans. Pour mesurer ce que ce service recouvre réellement, notre article sur les raisons de Pourquoi confier votre gestion locative à une agence détaille les missions confiées et les points de vigilance du mandat.
Entre les deux, il existe des formules intermédiaires. Certains propriétaires confient uniquement la recherche de locataire et la rédaction du bail, puis reprennent la main pour le quotidien. D’autres externalisent seulement le recouvrement. Le rôle précis des Gestionnaires locatifs mérite d’être connu avant de signer, car tous les contrats ne couvrent pas les mêmes situations.
Les erreurs qui plombent le plus souvent un investissement locatif
La première erreur consiste à acheter sur la base d’une simulation trop optimiste. Un loyer affiché dans une annonce n’est pas un loyer signé, et un rendement calculé sans vacance ni travaux ne résiste pas au premier imprévu. La deuxième consiste à négliger la copropriété : des charges élevées, des travaux votés ou un syndic défaillant pèsent durablement sur le budget.
Vient ensuite le choix du locataire. Un dossier incomplet accepté par lassitude coûte souvent plusieurs mois de loyer et une procédure. La vérification des justificatifs, la souscription d’une garantie et la constitution d’un dépôt de garantie conforme ne sont pas des formalités optionnelles.
Immobilier Vente aux enchères : fonctionnement, frais et pièges à connaître en 2026
Enfin, beaucoup d’investisseurs oublient de préparer la sortie. Un bien difficile à revendre, parce qu’il est atypique, mal situé ou situé dans une copropriété endettée, enferme son propriétaire. La question de la revente se pose dès l’achat, pas au moment où l’argent manque.
Investir loin de chez soi : le cas des zones touristiques
Les zones touristiques attirent par leurs rendements affichés et leur taux d’occupation saisonnier. Elles demandent en contrepartie une organisation solide : ménage entre deux séjours, remise des clés, gestion des annulations, respect des règles locales sur les meublés de tourisme. La rentabilité dépend alors autant du taux de remplissage que du prix d’achat.
Dans ce type de projet, l’accompagnement local change la donne. Un acteur implanté connaît la saisonnalité réelle, les quartiers qui se louent et ceux qui déçoivent, ainsi que les contraintes administratives propres à la commune. C’est le sens de notre page dédiée à l’alpes transaction, qui présente une approche combinant achat, gestion et conseil sur un même territoire.
Les vérifications à faire avant de signer le compromis
Trois documents méritent une lecture attentive avant tout engagement : les procès-verbaux des trois dernières assemblées générales de copropriété, le diagnostic technique et le dernier appel de charges. Ils révèlent les travaux à venir, l’état réel du bâtiment et le poids des dépenses collectives.
Il reste ensuite à valider le financement, à vérifier la conformité du bail envisagé et à estimer le loyer avec des annonces comparables réellement louées, pas seulement publiées. Un investissement immobilier locatif réussi n’est pas celui qui affiche le meilleur rendement sur le papier, c’est celui qui encaisse les mauvaises années sans obliger à vendre.
Quel rendement brut viser pour un premier investissement locatif ?
Il n’existe pas de seuil universel. Dans les grandes villes, un rendement brut compris entre 3 % et 5 % est fréquent, tandis que les villes moyennes affichent souvent 6 % à 8 %. Le bon repère reste le rendement net après charges, fiscalité et vacance : s’il demeure positif et couvre la mensualité, le projet tient debout.
Faut-il acheter en nom propre ou créer une société ?
Le choix dépend du patrimoine existant, du régime fiscal du foyer et du nombre de biens envisagés. L’achat en nom propre reste simple et peu coûteux à administrer. La société apporte une souplesse de répartition entre associés et une protection du patrimoine personnel, mais elle impose une comptabilité et des formalités. Une simulation chiffrée sur plusieurs années, réalisée avec un conseil spécialisé, tranche mieux qu’un avis général.
Combien de mois de vacance locative faut-il intégrer au budget ?
Prévoyez au minimum un mois de loyer perdu par an, et deux mois tous les trois ans dans les marchés détendus. Ce montant sert à couvrir la remise en état entre deux locataires, la recherche de candidats et les éventuels impayés. Un budget qui ne supporte aucune vacance n’est pas un budget.
Les travaux de rénovation sont-ils déductibles des revenus locatifs ?
Tout dépend de leur nature et du régime fiscal retenu. Les travaux d’entretien et de réparation se distinguent des travaux d’amélioration ou de construction, et leur traitement varie. Le régime réel permet de déduire certaines dépenses, parfois dans la limite d’un plafond annuel. La prudence impose de conserver toutes les factures et de faire valider le traitement par un professionnel avant la déclaration.
Vaut-il mieux un studio proche des transports ou un trois pièces en périphérie ?
Le studio se reloue vite et coûte moins cher à l’achat, mais il subit une rotation élevée et des frais de remise en état fréquents. Le trois pièces attire des locataires qui restent plus longtemps, avec un loyer plus élevé et une vacance plus rare, à condition que le quartier dispose d’écoles et de commerces. Le critère décisif reste la demande réelle dans le secteur visé, mesurée sur place.